La trésorerie désigne l’argent dont une entreprise dispose pour régler ses dépenses : salaires, fournisseurs, loyers ou impôts. Elle comprend principalement les sommes en caisse et sur les comptes bancaires. Pour connaître la trésorerie nette, on tient aussi compte des financements de trésorerie utilisés, comme le découvert. Son montant évolue au rythme des encaissements et des décaissements, indépendamment du bénéfice comptable.
Ce que recouvre réellement la trésorerie d’une entreprise
La trésorerie répond à une question concrète : quelle somme l’entreprise peut-elle mobiliser pour payer ses échéances ? C’est une photographie financière à une date précise. Elle ne représente ni la valeur totale de l’entreprise, ni son chiffre d’affaires, ni l’ensemble des sommes que ses clients lui doivent.
Ses principales composantes sont les espèces en caisse et les soldes bancaires disponibles. Certains placements à court terme peuvent également entrer dans son périmètre, selon leur disponibilité et leur niveau de risque. Un placement bloqué ou exposé à une perte importante ne doit pas être assimilé sans précaution à de l’argent immédiatement utilisable.
Liquidités et actifs liquides : des notions proches, mais différentes
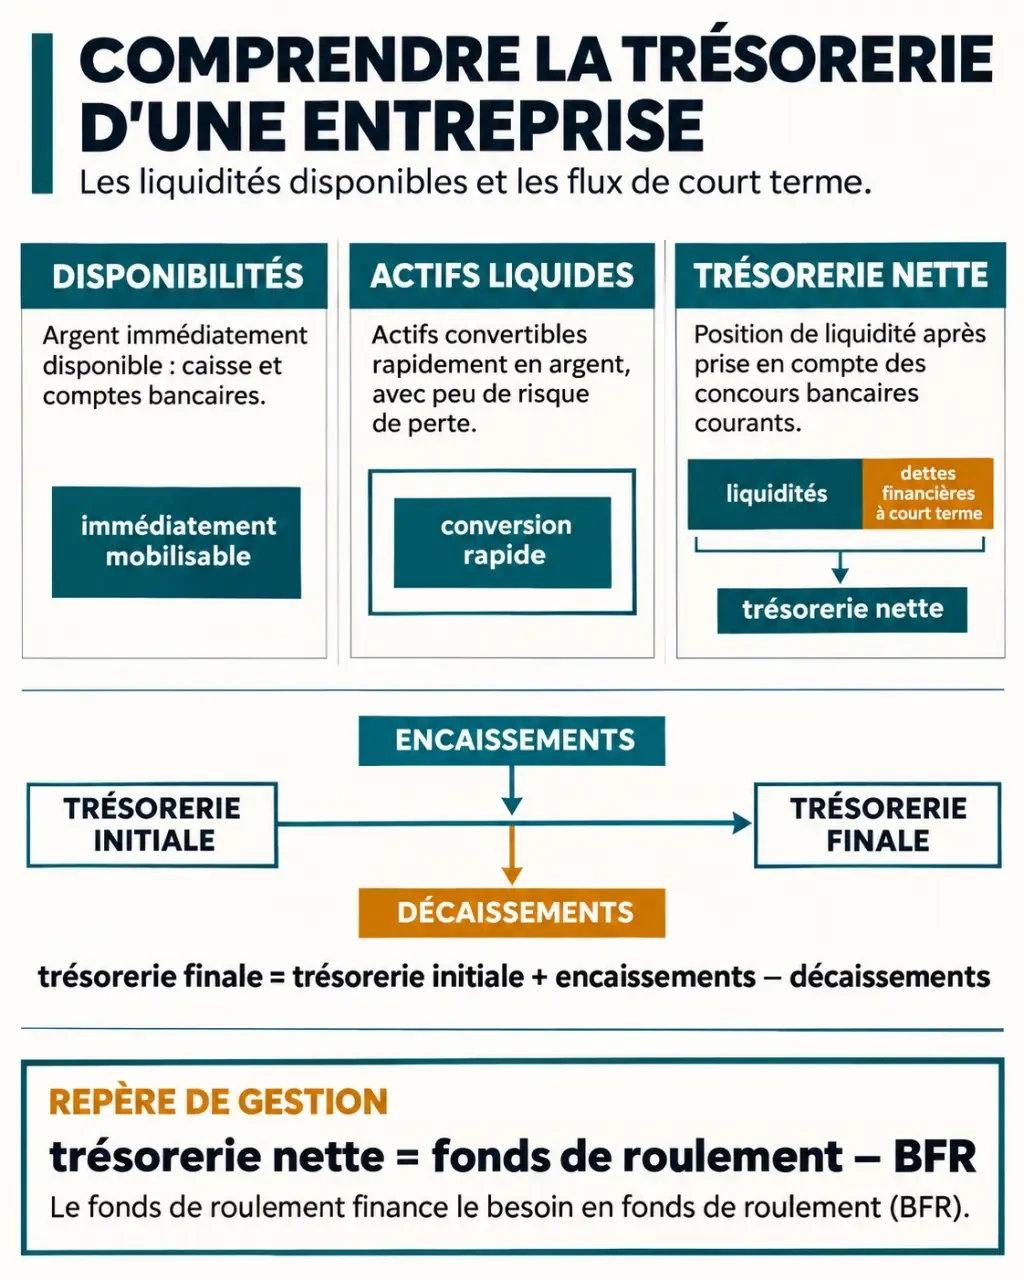
Dans le langage courant, trésorerie et liquidités sont souvent employés comme synonymes. Pour analyser une situation financière, il est pourtant utile de distinguer l’argent disponible, les biens rapidement convertibles en argent et la trésorerie nette après déduction des concours bancaires courants.
| Notion | Ce qu’elle désigne | Exemple |
|---|---|---|
| Liquidités | Argent immédiatement disponible | Espèces en caisse et compte bancaire créditeur |
| Actifs liquides | Actifs convertibles rapidement en argent, avec une liquidité variable | Certains titres financiers facilement négociables |
| Trésorerie nette | Trésorerie active diminuée des concours bancaires courants | Disponibilités et placements retenus, moins le découvert utilisé |
Un terrain, une machine ou un brevet peuvent avoir une valeur élevée sans permettre de payer une facture demain. De même, une créance client n’est pas encore une rentrée d’argent : elle ne devient disponible qu’au moment de son règlement.
Calculer un solde et suivre ses mouvements sans les confondre
Deux calculs complémentaires permettent de comprendre la situation : le montant disponible à une date donnée et son évolution pendant une période. Les encaissements moins les décaissements donnent une variation de trésorerie, pas nécessairement le solde final.
Le calcul à partir des comptes financiers
Dans une lecture simplifiée, la formule est : trésorerie nette = disponibilités + placements de trésorerie retenus − concours bancaires courants. Ces derniers comprennent notamment les découverts utilisés. Il faut additionner les comptes concernés sans compter deux fois un solde bancaire négatif.
Prenons un exemple fictif : une entreprise possède 8 000 € sur un compte bancaire, 500 € en caisse et utilise un découvert de 2 000 € sur un autre compte. En l’absence de placement, sa trésorerie nette s’établit à 6 500 €, soit 8 000 + 500 − 2 000.
Le calcul prévisionnel à partir des flux
Pour suivre une période, la formule devient : trésorerie finale = trésorerie initiale + encaissements − décaissements. Avec un solde initial de 6 500 €, des règlements clients de 12 000 € et des dépenses de 15 000 €, l’entreprise termine la période avec 3 500 €. Sa trésorerie a diminué de 3 000 €, mais reste positive.
Une autre lecture repose sur le bilan : trésorerie nette = fonds de roulement − besoin en fonds de roulement (BFR). Le fonds de roulement correspond à l’excédent des ressources stables après financement des immobilisations. Le BFR mesure principalement l’argent immobilisé dans les stocks et les créances clients, diminué des dettes d’exploitation, notamment envers les fournisseurs.
Pourquoi une entreprise rentable peut manquer d’argent
Le bénéfice mesure un résultat comptable ; la trésorerie mesure des moyens de paiement. Une vente peut contribuer au résultat alors que le client n’a pas encore réglé sa facture. À l’inverse, un emprunt augmente les fonds disponibles sans constituer un bénéfice.
Construisez votre plan de trésorerie prévisionnel : Ce guide officiel vous aide à projeter mois par mois les encaissements et décaissements de votre projet de création d’entreprise.
Imaginons une entreprise de services qui paie ses salariés chaque mois, mais accorde des délais de règlement à ses clients. Elle doit avancer les salaires avant d’encaisser ses prestations. Même avec des missions rentables et un carnet de commandes rempli, elle peut manquer d’argent entre deux règlements.
La croissance peut accentuer ce décalage. Un commerçant qui augmente ses stocks immobilise davantage de fonds avant de vendre ses produits. Si ses fournisseurs doivent être payés avant les encaissements clients, son BFR progresse et absorbe sa trésorerie.
Les conséquences dépassent le simple inconfort bancaire : frais de découvert, retards de paiement, relations fournisseurs dégradées ou impossibilité de régler les salaires. Les difficultés peuvent aller jusqu’à la défaillance. Selon Altares, 57 729 sociétés en France ont été concernées par des problèmes de trésorerie en 2023, avec une hausse de 36 % par rapport à 2022 des faillites liées à la trésorerie.
Un solde positif n’est donc pas une garantie suffisante. Une somme présente aujourd’hui peut déjà être destinée à une échéance fiscale ou à un remboursement proche. À l’inverse, un déficit ponctuel ne signifie pas automatiquement que l’activité est non rentable : il faut en identifier la cause et vérifier son financement.
Piloter la trésorerie avec un calendrier plutôt qu’un simple solde
Le suivi bancaire montre ce qui s’est passé. Le plan de trésorerie indique ce qui pourrait se produire. Un tableur peut suffire pour une petite structure, à condition d’être régulièrement actualisé. Un logiciel devient utile lorsque les comptes, les factures ou les échéances se multiplient.
Pensez votre trésorerie comme une mosaïque : chaque facture, salaire, cotisation ou remboursement constitue une pièce, mais sa place dans le calendrier compte autant que son montant. Un mois globalement excédentaire peut cacher un manque d’argent au milieu du mois. Positionner les flux à leur date probable de paiement fait apparaître ces « trous » que le total mensuel masque.
Pour construire un suivi exploitable, procédez dans cet ordre :
- Relevez le solde de départ de chaque compte et de la caisse.
- Listez les encaissements attendus à leur date probable, et non à la date de facturation.
- Positionnez les décaissements : fournisseurs, salaires, charges, impôts et remboursements.
- Calculez les soldes successifs pour repérer le point le plus bas.
- Comparez prévisions et réalisations, puis corrigez les dates et les montants.
Adaptez la fréquence à votre activité : un suivi mensuel peut convenir à une situation stable, tandis qu’une trésorerie tendue nécessite une lecture hebdomadaire, voire quotidienne. Préparez aussi un scénario prudent dans lequel certains clients paient plus tard que prévu.
Pour améliorer la situation, commencez par facturer rapidement, suivre les échéances clients et relancer les retards. Des acomptes, lorsqu’ils sont adaptés à l’activité, limitent l’avance de fonds. Ajuster les stocks et négocier les délais fournisseurs peut également réduire le BFR, sans reporter unilatéralement les paiements.
Enfin, si un déficit se profile, échangez avec votre expert-comptable et votre banque avant l’échéance. L’objectif n’est pas seulement d’afficher un solde positif, mais de disposer de l’argent nécessaire au moment où les paiements arrivent.